Как собирать из операционных бюджетов бдр бддс. Разница между бдр и бддс
Содержание статьи
БДР – это бюджет доходов и расходов. Он относится к основным бюджетам и отражает экономическую эффективность деятельности компании. Рассмотрим общую структуру бюджета, какие аналитические данные необходимы для работы с ним и какие подходы к составлению БДР существуют. А также приведем пример его составления.
В этой статье вы узнаете :
Что такое БДР
Аббревиатура БДР расшифровывается, как бюджет доходов и расходов. БДР – это документ, который позволяет оценить финансовые результаты и эффективность деятельности компании. Доходы и расходы в нем отражаются по принципу начисления (на момент возникновения), капитальные или финансовые вложения не включаются, как и привлечение и возврат кредитов.
Чем отличаются БДР и БДДС простыми словами
БДР – это бюджет доходов и расходов, а БДДС – бюджет движения денежных средств. Первый фиксирует операции, формирующие доходы и расходы предприятия. Второй только операции, имеющие денежное выражение.
Простыми словами БДР и БДДС отличаются целями, для которых формируются. БДР разрабатывается для планирования прибыли, которую компания способна получить за бюджетный период. БДДС предназначен для распределения денежных потоков.
Подходы к составлению БДР
Есть два подхода к определению состава статей БДР – «сверху вниз» и «снизу вверх».
«Сверху вниз» означает, что статьи задаются исходя из требований руководства к детализации данных. Очевидный недостаток такого подхода – статьи могут оказаться слишком укрупненными.
В соответствии со вторым подходом («снизу вверх) в перечень включаются все доходы и расходы, возникающие в рамках деятельности каждого центра ответственности. В этом случае сложно унифицировать перечень статей, выявить дублирующиеся, скорее всего бюджет окажется перегруженным показателями.
Возможное решение – объединить оба подхода и следовать такой схеме:
- исходя из требований руководства, задать общую структуру статей БДР, определиться со статьями, необходимыми для анализа и принятия управленческих решений;
- для каждого центра ответственности сформировать перечень статей, соответствующих закрепленным за ним бизнес-функциям.
В какой программе составить БДР
Удобнее всего составлять бюджет в Excel. Особенно если знать полезные функции по работе с электронными таблицами. Преобразовать расчетные таблицы в обновляемую базу данных, объединить воедино планы подразделений компании, сопоставить план-факт.
Чем поможет : обеспечить правильность и повысить качество составления бюджета расходов и доходов компании.
Чем поможет : повысить качество и оперативность планирования доходов и расходов производственного предприятия.
Чем поможет : скорректировать бюджет доходов и расходов компании, если стало очевидным, что план по выручке выполнить не удастся.
Общая структура статей БДР
Перед тем, как говорить, как составить БДР, рассмотрим общую структуру его статей. На самом верхнем, так называемом нулевом уровне, в бюджет традиционно входят три группы показателей (статей):
- Доходы.
- Расходы.
- Прибыль.
В таком виде бюджет универсален для всех организаций.
Статьи доходов
Спускаемся ниже, на первый уровень, детализируем статьи по основным направлениям деятельности.
Доходы можно структурировать так:
- от основной деятельности. Это выручка от реализации продукции , товаров, услуг в рамках основной деятельности компании;
- от прочей деятельности. Выручка от реализации продукции, товаров, услуг, не относящихся к основной деятельности (услуги вспомогательных цехов сторонним предприятиям, услуги объектов социальной сферы, сдача имущества в аренду и проч.);
- прочие (внереализационные). Доходы, не связанные с операционной деятельностью. Например, проценты к получению, курсовые разницы, поступления от операций с ценными бумагами, от участия в других организациях, списание резервов и проч. Такие поступления есть в каждой компании и обязательно должен быть выделен в отдельную группу статей БДР для расчета соответствующих показателей эффективности.
Статьи расходов
Расходы детализируются по таким группам:
- себестоимость реализованной продукции . Включает затраты на создание или приобретение продукции, реализуемой компанией. Для производственных предприятий это затраты на производство продукции (закупка материалов, оплата труда производственного персонала, затраты на электроэнергию и проч.), относящиеся к тому объему продукции, которая будет реализована в планируемом периоде. Для торговых – закупочная стоимость товаров, которые планируется перепродать. Себестоимость приобретенных, но не реализованных товаров отражается в балансе и увеличивает активы компании. Для организаций, оказывающих услуги, к себестоимости могут относиться заработная плата производственного персонала, а также дополнительные затраты, связанные непосредственно с оказанием этой услуги (например, на привлечение сторонних компаний). В зависимости от специфики деятельности в состав себестоимости могут попасть затраты, которые традиционно выделяются в составе других групп. Например, если основная деятельность организации – сдача в аренду зданий и сооружений, то в качестве себестоимости реализованных ею услуг можно отразить амортизацию этих зданий;
- прямые (коммерческие) затраты. Связаны с процессами приобретения товаров для перепродажи, реализации продукции, товаров или услуг. К ним обычно относят затраты на транспортировку, хранение, страхование, рекламу и маркетинг, комиссионные вознаграждения посредникам и проч.;
- управленческие (общехозяйственные) – это затраты на обеспечение и управление операционной деятельностью компании, не отраженные в других видах расходов (заработная плата непроизводственного персонала, аренда, коммунальные и эксплуатационные хозяйственные затраты, ремонт, амортизация основных средств ) и т. п.;
- прочие (внереализационные) издержки – не имеющие отношения к операционной деятельности компании: проценты к уплате, штрафы и пени, курсовые разницы и проч.
Еще по теме:
Чем поможет : оперативно получать аналитику, перестроить действующую структуру статей бюджета доходов и расходов так, чтобы полностью распределить ответственность.
Чем поможет : сформировать гибкий бюджет доходов и расходов, который поможет выжить в кризис.
Чем поможет : оперативно управлять ликвидностью и прогнозировать дефицит денежных средств компании на каждый месяц планируемого периода.
Прибыль
Помимо классификации на этом же этапе стоит задать виды показателей прибыли, которые предполагается контролировать:
- валовая ,
- операционная,
- до налогообложения,
Статьи бюджета второго уровня
Полученный таким образом БДР позволяет оценить эффективность деятельности компании в целом. Но чтобы оценить структуру затрат и понять, насколько рентабельна реализация тех или иных видов продукции, потребуется ввести статьи бюджета второго уровня. К этой работе нужно привлечь руководство, поскольку именно данные по бюджетным статьям второго уровня послужат источником информации для принятия управленческих решений.
Первое, что предстоит сделать, разобраться, какие направления деятельности есть в компании, какие из них относятся к основной, какие – к прочей. Например, в случае с металлургическим заводом производство металлопродукции – основная деятельность, а транспортные услуги – прочая.
Далее следует проанализировать поступления от основной и прочей деятельности. Иначе говоря, разработать структуру планирования доходов – по видам продукции, товаров или услуг, по рынкам (внутренний или внешний), по видам валюты. К примеру, металлургический завод реализует два вида металлопродукции на внутреннем рынке – чугун и металлопрокат. Соответственно статья «Доходы от основной деятельности» разбивается на две подстатьи «Реализация металлопроката» и «Реализация чугуна», детализации по видам рынка не требуется.
Основные статьи расходов БДР
Далее задаются основные статьи расходов. Для торговых компаний все достаточно просто. Себестоимость представляет собой закупочную стоимость товаров, соответственно и планируется по товарным группам (это позволяет рассчитать валовую прибыль в том же разрезе).
Производственной компании, помимо продуктового разреза, необходимо учитывать и направления затрат. Чтобы определиться с послед ними, нужно изучить производственные процессы на предмет возникающих затрат. Среди наиболее распространенных направлений затрат:
затраты на сырье, материалы и полуфабрикаты, используемые в производстве продукции;
расходы на оплату труда производственного персонала;
энергия (затраты на электроэнергию и прочие виды энергии, необходимые для производства продукции);
амортизация производственного оборудования;
налоги и прочие затраты, относимые на себестоимость.
Именно в таком разрезе и будет формироваться БДР металлургического завода в части затрат. Последнее, что останется сделать, – определиться с основными бюджетными статьями в части коммерческих и управленческих расходов. Как правило, это наиболее значимые по сумме направления затрат. Остальные объединяются в статью «Прочие расходы».
Пример укрупненного БДР см. в таблице 1. Он пригодится для анализа плановой эффективности деятельности организации и структуры ее затрат. Однако для планирования центрами ответственности своих доходов и расходов он еще не готов – статьи слишком укрупнены.
Таблица 1 . Пример составления бюджета доходов и расходов. Общая структура БДР металлургического завода (фрагмент)
Детализация статей БДР
Для детализации статей БДР исходной точкой послужит финансовая структура компании.
Сначала нужно определить состав бизнес-функций для каждого центра ответственности. Например, ЦО «Дирекция по ИТ» металлургического завода занимается закупкой компьютерного оборудования и программного обеспечения, расходных материалов и комплектующих, ремонтом и обслуживанием, поддержкой пользователей, заключением договоров на услуги связи и проч. Для каждой из перечисленных функций потребуется задать показатели дохода или расхода.
В частности, если IT-служба ремонтирует технику с помощью сторонних организаций, для планирования стоимости подобных услуг нужно ввести статью «Расходы на ремонт компьютерного оборудования» (см. таблицу 2). Аналогично определяются статьи для каждой из остальных функций центра ответственности.
Таблица 2 . Расходы центра ответственности «Дирекция по ИТ»
|
Функция |
Статья расходов нижнего уровня |
|---|---|
|
Закупки компьютеров и программного обеспечения |
Приобретение оборудования |
|
Закупки расходных материалов и комплектующих |
|
|
Ремонт и обслуживание компьютеров и программного обеспечения силами собственных сотрудников и с привлечением сторонних компаний |
Заработная плата сотрудников |
|
Налоги на заработную плату |
|
|
Прочие затраты на сотрудников |
|
|
Ремонт компьютеров |
|
|
IT-обслуживание |
|
|
IT-поддержка пользователей силами собственных сотрудников и с привлечением сторонних компаний |
Заработная плата сотрудников |
|
Налоги на заработную плату |
|
|
Прочие затраты на сотрудников |
|
|
IT-обслуживание |
|
|
Заключение договоров на услуги связи |
Услуги связи |
Такой подход позволяет разработать структуру статей нижнего уровня, удобную и понятную для руководителей центров ответственности. Ведь именно они будут отвечать за планирование и исполнение этих бюджетных статей.
Чтобы получить окончательную форму БДР, остается перенести статьи нижнего уровня в общую структуру, разработанную ранее (см. таблицы 3, 4).
Таблица 3 . Соответствие доходов и расходов нижнего и верхнего уровня
|
Статьи расходов нижнего уровня |
|
|---|---|
|
Приобретение оборудования |
Капитальные затраты (не включаются в БДР) |
|
Расходные материалы и комплектующие для оборудования |
Приобретение ТМЦ и материалов непроизводственного назначения |
|
Заработная плата сотрудников |
Оплата труда непроизводственного персонала |
|
Налоги на заработную плату |
|
|
Прочие расходы на сотрудников |
|
|
Ремонт компьютеров |
Информационные технологии |
|
Прочие затраты на сотрудников |
|
|
IT-обслуживание |
|
|
Услуги связи |
Таблица 4 . Структура БДР дилерского центра (фрагмент)
В практике бюджетирования выделяют три главных финансовых бюджета. Эти бюджеты помогают получить общее представление о финансовом и экономическом положении дел в организации:
- Бюджет доходов и расходов (БДР);
- Бюджет движения денежных средств (БДДС);
- Бюджет по балансовому листу.
Рассмотрим подробнее их назначение.
Для чего они предназначены?
БДР необходим при определении степени прибыльности и рентабельности организации. Его предназначение - продемонстрировать, как соотносятся между собой доходы (выручка) от реализации продукции в течение планового периода и те расходы и затраты, связанные с получением доходов, которые, предположительно, понесет организация в течение того же периода.
Финансовые потоки, проходящие через организацию, наглядно показывает БДДС. Он наглядно демонстрирует движения по расчетному счету и движение денежных средств в кассе организации. Также он отражает все финансовые поступления и затраты, которые должны произойти в ближайшем будущем в результате осуществления компанией своей деятельности.
И наконец, Бюджет по балансовому листу (его также называют Прогнозным балансом) демонстрирует активы, которыми распоряжается предприятие и то, как они финансируются, а также эффективность их использования.
Тесная взамосвязь основных бюджетов обусловлена и целым рядом корреспондирующих статей, которые они включают в себя. БДР и БДДС, как правило, содержат «комплекты» одинаковых статей, которые отражают текущие затраты предприятия и их финансирование. Однако существуют и значительные расхождения между этими статьями – как в сумме, так и в периоде отражения. Разница между ними как раз и отображается в Прогнозном балансе. Для того, чтобы бизнес управлялся эффективно, необходимо владеть всеми этими инструментами планирования финансов. Благодаря информации о всех трех финансовых срезах, руководитель способен в полной мере держать под контролем и управлять финансово-экономическим состоянием своего предприятия.
Назначение бюджета по балансовому листу
Бюджет по балансовому листу (Прогнозный баланс) необходим для осуществления планирования и контроля за движением активов и пассивов предприятия. По своей форме он может соответствовать аналогичной форме бухгалтерского баланса, однако имеются существенные различия в том, как анализируются представления пассивов и активов.
Прогнозный баланс формируется на тот же период, что и другие основные бюджеты – в большинстве случаев, на календарный год. Он имеет поквартальную либо помесячную разбивку внутри бюджетного периода, за который он сформирован.
ББЛ формируют на основе данных трех бюджетов: доходов и расходов, движения денежных средств и третьего, включенного в него, бюджета капитальных вложений (инвестиционного плана). Все эти бюджеты, разумеется, должны быть сформированы для одного и того же бюджетного периода.
Главные задачи бюджетирования по балансовому листу таковы:
- контроль за целостностью построенной финансовой модели компании;
- повышение эффективности пользования активов компании и их финансирования;
- обеспечение сбалансированности активов и источников финансирования;
- комплексный финансовый анализ компании.
ББЛ может, кроме того, использоваться для контроля финансовой устойчивости предприятия в будущем. На основе информации, содержащейся в нем, вычисляются финансовые коэффициенты текущей и общей ликвидности, оборачиваемости активов, рентабельности, структуры капитала и финансовой устойчивости. Эти показатели затем используются для выдачи прогноза.
Прогнозный баланс применяется и для установления целевых значений по конкретным статьям активов и пассивов. С его помощью можно определить, например, максимальный размер оборотных средств, дебиторской задолженности или целевого значения кредиторской задолженности.
Подытожим. Основное предназначение бюджета по балансовому листу – это определение основных параметров финансового состояния предприятия, которые в дальнейшем будут рассматриваться в качестве некоторой нормы. В течение бюджетного периода, а также по его завершении, с этой нормой будут сравниваться варианты прогнозных балансов, получаемые при поступлении фактических данных о финансовом состоянии предприятия.
Как формируется бюджет по балансовому листу?
Формирование ББЛ происходит в большинстве случаев на уровне организации (юридического лица).
В случае, когда организация включает обособленные подразделения со своим отдельным балансом, эти подразделения могут осуществлять собственное планирование активов и пассивов.
Для групп компаний, которые имеют полностью самостоятельные балансы, прогнозный баланс формируется и на уровне каждой организации, входящей в группу, и на уровне головной компании (так называемой холдинговой фирмы). Аналогично выполняется и весь цикл финансового планирования, включающий формирование БДР и БДДС. На уровне отдельной организации создаются в таких случаях консолидированные планы доходов и расходов, прогнозные балансы и планы поступлений и платежей.
Что нужно для формирования?
Чтобы корректно и без ошибок создать ББЛ, необходимо:
1. Разработать план счетов бюджетирования. В качестве базы можно взять план счетов бухгалтерского учета, однако не возбраняется взять за основу иные, более детализированные формы управленческой аналитики по счетам. Использование плана счетов и двойной записи поможет сбалансировать активы и пассивы баланса, однако наличие плана счетов не обязательно. Существуют и иные методики построения Прогнозного баланса.
2. Проработать структуру статей бюджетного баланса.
3. Создать четкие алгоритмы формирования каждой статьи баланса.
4. Продумать форму отчета по бюджетному балансу.
5. Для холдинговых структур потребуется создать регламент, по которому предприятия в группе компаний будут предоставлять свои бюджеты и формировать консолидированный прогнозный баланс.
6. Сформулировать правила и задать периодичность предоставления фактической информации по бюджету.
7. Проработать механизмы контроля исполнения бюджета по балансовому листу.
Логичным шагом выглядит также внедрение автоматизированной системы. Такая система взяла бы на себя значительную часть трудоемкой работы, связанной с формированием бюджета по балансовому листу и других основных, операционных и вспомогательных бюджетов. Компьютеру можно поручить и другие операции, которые отнимают много времени и сил: например, получение фактических данных, выполнение расчетов по бюджетам и формирование отчетности.
Почему важен контроль исполнения?
Особое внимание следует обратить на контроль за исполнением бюджета по балансовому листу, а также на финансовый план компании вообще, поскольку этот план – всего лишь инструмент управления. Оперировать им можно лишь в том случае, если в компании существуют механизмы для контроля за исполнением планов. Имеет большое значение поэтому регулярное отслеживание фактического исполнения финансовых планов с заданной периодичностью – например, один раз в квартал или месяц. Обязательно нужно анализировать отклонение от плановых показателей. Результаты такого анализа дадут возможность своевременно принимать обоснованные управленческие решения.
Как может помочь программа БИТ.ФИНАНС?
Система БИТ.ФИНАНС позволяет автоматизировать формирование основных финансовых бюджетов:
- Доходов и расходов;
- Движения денежных средств;
- По балансовому листу.
В программе предусмотрены справочники, хранящие статьи бюджетов, их структуры, а также финансовую структуру организации (так называемый список центров финансовой ответственности). Специальные программные средства позволяют получить фактические данные, необходимые для расчетов, а мощный математический аппарат позволяет выполнить расчеты любой сложности. Для формирования отчетов предусмотрена гибкая и полностью настраиваемая под нужды предприятия система, которая помогает получить отчетность в любом требуемом виде и провести анализ информации.
Формирование бюджета по балансовому листу выполняется с помощью специального плана счетов бюджетирования. Этот план организация может наполнить собственным набором счетов, необходимых для учета.
ББЛ формируется в системе БИТ.ФИНАНС на основании проводок по плану счетов бюджетирования. Проводки отражаются в системе автоматически по результатам оборотов по статьям бюджетов при формировании БДР, БДДС, а также операционных и вспомогательных бюджетов. Сбалансированность активов и пассивов ББЛ обеспечивается за счет создания двойной записи при планировании доходов и расходов, поступлений и выплат денежных средств, движения материальных запасов.

Гибкий механизм закрытия счетов, реализованный в системе БИТ.ФИНАНС, позволяет настроить и выполнить произвольные алгоритмы закрытия периода.

ББЛ может быть сформирован отдельно для каждого Центра финансовой ответственности (ЦФО), а также консолидированный Бюджет с исключением внутригрупповых оборотов для холдинговых структур. Важным разрезом при построении ББЛ в системе БИТ.ФИНАНС является сценарий бюджетирования, который позволяет иметь в системе несколько версий Прогнозного баланса.
Структура статей ББЛ, форма бюджетного баланса может отличаться у разных компаний. Для формирования отчетной формы Прогнозного баланса в системе БИТ.ФИНАНС используется механизм произвольных отчетов, который позволяет каждой компании создать свою форму баланса и настроить алгоритмы его заполнения.

Отчеты БИТ.ФИНАНС
В систему БИТ.ФИНАНС также включен набор стандартных отчетов, таких как Оборотно-сальдовая ведомость, Оборотно-сальдовая ведомость по счету, Карточка счета, Анализ счета и другие отчеты, позволяющие анализировать обороты и остатки по счетам плана счетов бюджетирования.

Очень удобным для анализа является разработанный в БИТ.ФИНАНС отчет «Интерактивная оборотно-сальдовая ведомость», который сочетает в себе функционал основных стандартных отчетов. Данный отчет позволяет производить расшифровки данных по аналитическим разрезам внутри самого отчета, без перехода в другие отчеты.

Трансляция данных
Для получения фактических данных по Прогнозному балансу в системе БИТ.ФИНАНС реализован механизм трансляции данных. При использовании этого механизма все хозяйственные операции, отражаемые в регламентированном учете, будут также отражены в виде проводок по плану счетов бюджетирования по сценарию «Факт». Это позволит в любой момент времени (в режиме «он-лайн») проанализировать отклонения фактического финансового состояния компании от запланированного и оперативно выполнить вмешательство, чтобы предотвратить негативные последствия.
Финансовое планирование и эффективное управление организацией
В заключение хотелось бы подчеркнуть большую роль финансового планирования в эффективном управлении организацией, а также автоматизации финансового планирования в компании.
Основной целью любой коммерческой организации является получение прибыли как результата финансовой деятельности. Соответственно, цель управления компанией — это управление процессом получения прибыли с помощью инструментов планирования прибыли и ее последовательного достижения. Основой принятия управленческих решений является финансовое планирование. Оно воздействует на все аспекты хозяйственной деятельности субъекта, а также помогает рационально использовать трудовые, материальные и денежные ресурсы.
Однако, чтобы финансовое управление было эффективным, менеджеры организации должны владеть достоверной информацией о финансовом состоянии компании в любой момент времени. Чтобы облегчить руководителю анализ и принятие управленческих решений, эти данные должны быть представлены в виде отчетов, в которых они будут структурированы по определенным критериям и стандартам. Стратегия долгосрочного развития компании требует информации о том, какое будущее ждет компанию, и эта информация должна быть выражена в конкретных цифрах и показателях. Только в этом случае руководство сможет получить ясное представление о векторах развития и выработать четкий план действий. Получение информации о будущем является одной из важнейших задач автоматических систем финансового планирования.
Автоматизированный бухгалтерский учет является первым шагом компании в этом направлении. Следующим этапом должна стать система финансового учета, в задачи которой будет входить накопление и анализ собранных данных. Автоматизация этой сферы деятельности предприятия поможет не только уменьшить затраты труда и времени (а значит, и денежных ресурсов) на выполнение этой работы, но и приведет к повышению достоверности информации.
Отсюда следует, что для эффективного выполнения задач финансового планирования совершенно необходима автоматическая система. Ее применение позволит максимизировать выгоды и существенно ускорить процессы планирования - а значит, и упростить управление компанией.
Одной из таких систем является программный продукт БИТ.ФИНАНС. Эта система позволяет контролировать все аспекты финансового планирования организации. Она возьмет на себя не только формирование бюджетов центрами финансовой ответственности, но и поможет контролировать их выполнение. Применение системы БИТ.ФИНАНС позволит компании существенно понизить затраты времени и труда, которые сотрудники затрачивали на создание финансовых планов и согласование у руководства предприятия. Программа быстро и качественно проведет расчеты на основании имеющихся фактических данных, выполнит план-фактный анализ и подготовит оперативную управленческую отчетность. В ее функции также входит консолидация данных со сверкой внутригрупповых оборотов.
При переходе к краткосрочному (оперативному) планированию не представляется возможным брать за основу скорректированный на тот же период БДР из-за сильной подверженности процесса движения денежных средств случайным воздействиям, которые почти невозможно предусмотреть на этапе составления БДР, как то: колебания сроков и размеров оплаты, условий и объемов поставок. Кроме того, данные о стоимостном выражении расходов в БДР обычно являются приблизительными, создаются на основе нормативных (учетных) цен на сырье и материалы. Традиционная методика формирования расходной части Бюджета движения денежных средств, например, описанная в работах К. Щиборща или В.
Как составить бддс и бдр и чем они отличаются
Процедура контроля выполнения БДР также представлена в виде примера соответствующего бизнес-процесса, также как процедуры коррекции БДР и БДДС. 4. Примеры составляющих управленческой учётной политики предприятия 4.1. Реализация, а значит и доход, учитывается по отгрузкам (а не по приходам денег).
Внимание
Услуги учитываются по дате закрытия Акта оказания услуг (кроме случая п. 4.4.), затраты на материальные ценности учитываются по дате приходования (кроме случая п. 4.5.) 4.3. Если результатами оказанной услуги предприятие будет пользоваться в течение длительного срока, затраты на эту услугу в БДР распределяются на весь этот срок. Например, стоимость подписки на периодические издания разносится на весь год помесячно.
4.4. В затратах учитываются только незначительные покупки материальных ценностей — малоценка, расходные материалы и т.д.
Чем отличается бдр от бддс
Инфо
Включает в себя работы, выполнение которых связано с составлением финансового и операционного бюджетов на предстоящий период, проведение соответствующего анализа, по результатам которого зачастую могут вносится некоторые корректировки в бюджеты. В результате должны быть сфомированы доходы и расходы предприятия в необходимых размерах. Три подхода к процессу бюджетирования В современной литературе выделяют три подхода, с помощью которых формируются статьи БДР:
- «снизу вверх»;
- «сверху вниз»;
- комбинированный.
Первый подход используется на крупных предприятиях, на которых руководителями структурных подразделений составляются бюджеты отделов или участков, которые в дальнейшем сводятся в бюджеты цеха или завода в целом.
Формирование бддс
Название ЦФО БДР (бюджет доходов и расходов) БДДС (бюджет движения денежных средств) Тип ЦФО (по БДР) Тип ЦФО (по БДДС) Доходы Прямые расходы Накладные расходы Поступления Выбытия 1 КОМПАНИЯ Центр консолидации Центр консолидации 1.2. ОГП Х Х Х Центр маржинальной прибыли Центр поступлений 1.3. ОРП Х Х Х Центр маржинальной прибыли Центр поступлений 1.4.
Склад Х Центр затрат 1.5. Обеспечение (IT-менеджер, менеджер по персоналу секретари, курьер) Х Центр затрат 1.6. Отдел закупок Х Х Х Центр затрат 1.7. Бухгалтерия Х Центр затрат 1.8 Управление (ГД, зам. ГД, КД) Х 3. Процедура создания бюджетов Пример схемы создания бюджетов представлена на следующем рисунке: Примеры процедур создания бюджетов представлены в виде графической схемы бизнес-процессов построения БДР и БДДС.
Бюджет движения денежных средств (бддс) - это инструмент управления финансами
Составление бюджета доходов и расходов представляет собой план работы, скоординированный по всем структурным подразделениям, который объединяет отдельные бюджеты и характеризуется информационным потоком для принятия управленческих решений в сфере финансового планирования. В данном бюджете рассматривается в суммарном выражении планируемая прибыль и денежные потоки. Таким образом, отвечая на вопрос о том, БДР — что это, можно утверждать, что это результат множества обсуждений, а также принятие решений в будущем о судьбе предприятия, что способствует его эффективному оперативному и финансовому управлению.
Расчеты, которые осуществляются при формировании бюджета, позволяют своевременно и в полном объеме определить сумму денег, необходимую для реализации принятых решений. В данном случае речь идет и о формировании источников поступления данных средств (например, заемные или собственные).
Пример регламента системы бюджетирования предприятия
Обратите внимание, что расход в БДР вносится именно в тот месяц, в котором мы пользуемся помещением, неважно когда он был или будет оплачен! Во втором месяце арендодатель объявил о повышении аренды с третьего месяца и поэтому оплата составила уже 35000, а расход за текущий месяц остался прежним – 30000. В третий месяц сумма расхода уже 35000, так как аренда повысилась и, соответственно, оплата за следующий месяц тоже 35000. При расчете зарплаты предположим, что она выдается 2 раза в месяц – 50% аванс в текущем месяце и 50% зарплата в следующем.
Поэтому если сумма начисленной зарплаты в первом месяце 50000 рублей (расход на зарплату для БДР), то выплатит компания в этом месяце только половину – 25000 (выплата для БДДС). Во втором месяце всего начислено уже 60000 рублей зарплаты, соответственно выплаты составят 25000 за первый месяц плюс 30000 за второй, всего 55000.
Онлайн журнал для бухгалтера
Важно
Диалоговое окно «Корректировки бюджета ЦФО» После нажатия на кнопку «Бюджет скорректирован» ответственный сотрудник ЦФО подтверждает произведенные изменения. По завершению этапа корректировки бюджета ЦФО перед ответственным сотрудником возникает задача проверить сводные бюджетные данные по организациям, в состав которых входят бюджетируемые ЦФО. Это может быть уже упомянутый нами финансовый менеджер предприятия, финансовый директор или другой его работник, которому в системе установлены соответствующие права.
На вкладках диалогового окна находятся консолидированные данные по всем бюджетам, которые он сможет проанализировать. Например, на вкладку «БДДС» выводится сводный бюджет движения денежных средств по указанной в форме организации: Рис.6. Прикладное программное решение «АстроСофт: бюджетирование».
Диалоговое окно «Проверка бюджетов организации», вкладка БДДС.
Меню
Для этого используется план продаж, график погашения дебиторской задолженности и предполагаемые поступления от финансовой деятельности (полученные проценты, дивиденды). Расходная часть БДДС составляется на основе плана прямых затрат (оплата труда, затраты на сырье и материалы), предполагаемых накладных расходов (общехозяйственные и общецеховые расходы, зарплата АУП), бюджета инвестиций (приобретение основных средств) и планируемых финансовых расходов (погашение кредитов, выплата дивидендов). На последнем этапе рассчитывается чистый денежный поток, анализируется возможность возникновения «кассовых разрывов», при необходимости БДДС корректируется.
Существует два основных способа сбора информации для планирования БДДС:
- снизу вверх,
- сверху вниз.
В первом случае планы поступлений и выплат исходят от подразделений и после утверждения сводятся в единый документ.
Такой подход к планированию движения денежных средств соответствует известному в математической теории оптимального управления принципу оптимальности Р. Беллмана: оптимальный путь движения к достигаемой цели из текущего состояния, в котором находится объект, не зависит от предыстории движения объекта в текущее состояние. «Текущее состояние» объекта в нашем случае — сложившаяся к началу периода планирования ситуация по договорным взаимоотношениям и потребностям предприятия в денежных средствах.Заявочно-договорная методика формирования БДДС представлена на рис.1: Рисунок 1 Заявочно-договорная методика формирования БДДС При планировании поступлений денежных средств (блок 1 на рис.1) проводится расчет предполагаемых поступлений денежных средств на основании имеющихся плановых данных по доходам за данный период и возможным погашением дебиторской задолженности покупателями (Поступления).
Оценка эффективности БДР Что это за понятие, и каким образом оно может оцениваться, можно судить только уже в панируемом периоде. Так, от того, насколько проявляется степень гибкости субъекта хозяйствования, благодаря предвидению результатов управленческих действий, зависит эффект от разработки бюджета. Финансовое планирование и бюджетирование предусматривает определение базовых установок для каждого отдельного направления деятельности субъекта, а также расчет различных вариантов с подготовкой ответных действий на вероятные изменения во внутренней и внешней среде.
Функции бюджета Данные функции зависят от фазы формирования БДР и его реализации. В самом начале отчетного периода этот финансовый документ является планом продаж, расходов и прочих финансовых операций в предстоящем году.
Иногда отдельно составляются БДР по различным направлениям деятельности. Единой формы, применяющейся при составлении БДДС, не существует, но можно выделить четыре универсальные раздела этого документа:
- начальный остаток денежных средств;
- поступление денежных средств от контрагентов;
- расход денежных средств;
- «чистый денежный поток» - разница между поступлениями и выбытиями денежных средств.
Иногда отдельно указываются платежи, связанные с операциями с заемными средствами (получение и погашение кредитов). Процесс построения БДДС проходит в несколько последовательных этапов.
В первую очередь устанавливается обязательный минимальный остаток денежных средств. Этот показатель зависит от характера деятельности предприятия и вероятности возникновения различных непредвиденных обстоятельств. После этого определяется доходная часть БДДС.
На предприятии, руководство составляет разные бюджеты и балансы. Дополняют эти отчеты БДР и БДДС. За аббревиатурами скрывается бюджет доходов и расходов, а также бюджет движения денежных средств. Предназначение этих отчетов одинаковое, но формируются они разными способами.
БДР и БДДС - что это такое?
Бюджет доходов содержит информацию об объеме планируемой прибыли в следующем периоде. При его формировании учитывается себестоимость продукции, выручка от всех видов деятельности, рентабельность. БДР разрабатывается, чтобы распределить прибыль в определенном периоде.
В бюджете денежных средств отражаются денежные потоки предприятия. То есть в отчете фигурируют только те статьи, по которым проходило движение средств. Используется отчет для перераспределения денежных средств.
Отличия БДР и БДДС
- БДР содержит информацию о плановой прибыли, БДДС - разницу входящих и исходящих денежных потоков.
- БДР по структуре похож на отчет о прибылях, а БДДС - на отчет о движении средств.
- БДДС, в отличие от БДР, включает только “денежные” статьи.
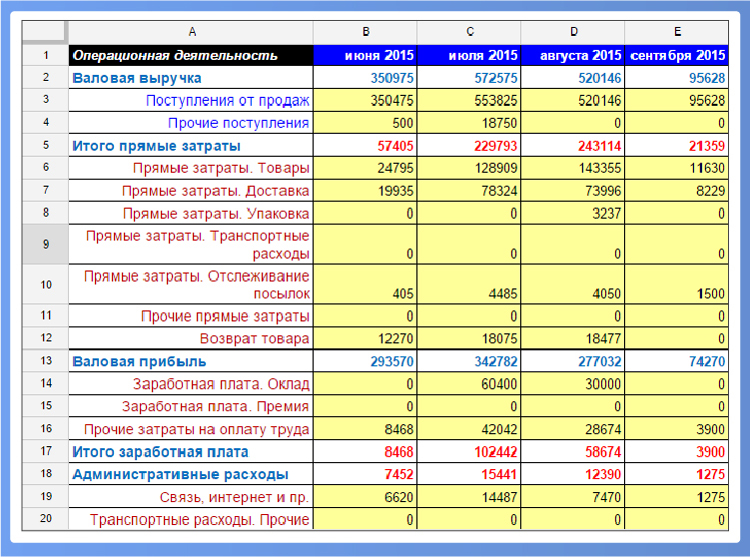
Структура отчетов
Рассмотрим детальнее, какие показатели отражаются в каждом из отчетов. Воспользуемся таблицей для лучшего восприятия информации.
При формировании бюджетов у финансового отдела больше всего вопросов возникает с налогами. Следует ли включать НДС в БДР? Как показывает практика, сумма налогов не влияет на как такового. Особенно это касается организаций, которые используют данный баланс для управления хозяйственной деятельностью производства. Поэтому сумма начисленных налогов должна быть выведена из отчета.
Как работает БДР
Основной принцип бюджетирования заключается во включении в отчет всех показателей, характеризующих деятельность организации. Только если БДР и БДДС будут содержать все управленческие бюджеты, можно говорить о целостности системы. Тем более что эти два отчета дополняют друг друга.
Отдел продаж отвечает не только за количество проданной продукции по определенной цене, но и за поступление средств от клиентов. БДР не содержит информации о задолженности, об оплатах. Оперируя цифрами только из одного отчета, нельзя построить целостную бюджетную модель.
Менеджеру дают задание “продать любой ценой”, и он быстро выполняет его. Руководство уже подсчитывает прибыль и начисляет бонусы, но сталкивается с неожиданной проблемой - у компании нет денег, чтобы закупить сырье на следующую партию товара, и поставщик не предоставляет товарный кредит. Менеджер распродал товары, и ему выдали начисленную премию. Вот только деньги по факту еще не поступили. Поэтому остальные менеджеры остались без работы.
Этот самый простой пример неграмотного финансового управления. Результат работы следует оценивать не только по количеству прибыли, но и по сумме возвращенных средств. Тогда и возникать не будут. Для этого необходимо формировать БДР и БДДС.
Как работает БДДС
Иногда финансовый отдел составляет только БДДС, забывая о начислениях. Управлять экономикой только опасно. Полученные - это еще не заработанные деньги. Начисленная прибыль отражается в БДР, а факт ее получения - в БДДС. Они редко когда совпадают. Чаще всего у организации образуется либо дебиторская (оплата от клиента), либо кредиторская (аванс) задолженность. Поэтому необходимо единовременное составлять отчеты БДР и БДДС.
Многие руководители признают доходы только в момент поступления средств, а расходы - в момент их использования. Но в этом случае задолженность не отображается, теряется важная часть управленческой информации.
Чтобы наглядно показать, к каким ошибкам может привести управление экономикой кассовым методом, рассмотрим простой пример. Фитнес-клуб в сентябре распродает абонементы на 3 месяца вперед. Весь четвертый квартал обслуживает клиентов, а в конце года устраивает аналогичную акцию. Поскольку 90% продаж приходится на физических лиц, то говорить о дебиторской задолженности не приходится. Зато у организации появляются обязательства по обслуживанию клиентов. Все это результат неправильно поставленной задачи - заработать деньги.
Пример
Продолжим вышеописанный пример в цифрах. Составим БДР и БДДС фитнес-клуба.
После распродажи абонементов в сентябре увеличилась нагрузка на тренера. В случае получения прибыли в уже развитом бизнесе руководители чаще выводят средства из оборота, а при получении убытков - вливают собственный капитал. Это очень хорошо видно в отчетах БДР и БДДС. Средства, полученные в сентябре, это еще не заработанные деньги, а аванс в счет будущих услуг. Вынимать их из бизнеса нельзя.
Как оценивать результаты?
Делать выводы следует только после комплексного рассмотрения БДР и БДДС по завершении периода, когда обязательства уже выполнены. В выше рассмотренном примере это конец ноября, когда клуб отработал все полученные авансы. Только после этого можно снимать деньги со счета. Тогда сумма заработанных средств будет равна остатку на счете.
Вывод
Доход следует признавать в момент осуществления продажи, а расход - в момент покупки, а не оплаты. В этом случае БДР и БДДС будут взаимосвязаны. Руководство сможет просмотреть целостность управленческой модели.
Бюджетирование - технология, являющаяся неотъемлемой частью управления компанией путем планирования, постановки конкретных целей, осуществления постоянного контроля, анализа результатов, выявление причин отклонения и нахождении решений для устранения расхождений.
Бюджет доходов и расходов относится к одному из трех основных бюджетов организации.
БДР является финансовым планом организации, наглядно показывающий соотношение всех планируемых доходов от продажи услуг или продукции со всеми предполагаемыми расходами за определенный период.
Цели Бюджета доходов и расходов
Целью формирования данного финансового плана можно назвать:
- выявление эффективности хозяйственной деятельности организации,
- каждого из ее структурных подразделений за установленный период,
- установка лимитов на основные статьи расходов.
В отличие от Отчета о прибылях и убытках, в БДР не допускается планирование возможных убытков. Минимум может быть запланирована нулевая прибыль.
БДР позволит руководителю проанализировать и выявить возможности увеличения прибыли
Он также поможет оптимизировать налоговые и различные другие платежи в бюджет.
Также целью БДР является раскрытие структуры доходов, себестоимости продаваемой продукции и расходов так, чтобы точно можно было выявить прибыль, получаемую организацией в планируемом периоде.
Возможно исключение, если в новом запускаемом проекте планируется получение прибыли через определенное количество лет. Тогда в текущем периоде убытки будут возможны, но итоговый бюджет все-таки должен наглядно демонстрировать выход на безубыточность.
БДР является одним из 3 бюджетов (БДР и БДДС, БДЛ), составляемых в процессе бюджетного управления.
Составление бюджета доходов и расходов, его структура
Стандартной методикой формирования БДР будет:
- Определение структуры организации.
- Разработка бюджетной политики.
- Определение механизма формирования операционных бюджетов.
- Установка порядка консолидации бюджетов.
Перед началом формирования бюджета выясняют какие параметры и данные будут интересны, что будет существенным при оценке, в каких разрезах потребуется увидеть информацию.
БДР как и другие бюджеты формируются, в первую очередь, для собственников компании, ее руководства, которых интересуют такие целевые показатели как прибыльность активов, отдача от вложенного капитала, производительность труда и так далее.
Поэтому на основании необходимой для них информации и определяется структура БДР.
Формат БДР имеет произвольную форму, которая утверждается в системе бюджетирования организации
В упрощенном виде структура бюджета может быть представлена в следующем образце:
Бюджет доходов и расходов на 2014 г.
| Чистые продажи | 840 |
| Себестоимость продаж | 540 |
| Валовая прибыль | 300 |
| Заработная плата и фонды | 90 |
| Амортизация | 60 |
| Операционные расходы | 60 |
| Всего расходы | 210 |
| Операционная прибыль | 60 |
| Выплаченные проценты | 42 |
| Прибыль до налогообложения | 48 |
| Налог на прибыль | 9 |
| Чистая прибыль | 3 |
Представленные данные показывают оценку стоимостную, а не денежную. Денежная оценка выражается в Бюджете движения денежных средств.
Пример БДР упрощенный, в зависимости от того, занимается ли организация производством, торговлей или предоставляет разного рода услуги, структура бюджета видоизменяется и дополняется, и будет отражать информацию с учетом ведения той или иной деятельности.
Каждая расходная или доходная статья может быть детализирована до разных уровней: услуги, товарно-материальные ценности, проекты, договора и разного рода другие необходимые элементы.
Обычно формирование БДР начинают с прогноза сбыта продукции или услуг, затем определяют прямые или косвенные затраты.
Нужную информацию для выявления объема прогнозируемых продаж и затрат берут из операционных бюджетов:
- бюджета продаж,
- бюджета прямых расходов на оплату труда,
- бюджетного плана прямых материальных затрат.
При планировании доходной части финансового плана учитывают:
- Бюджет продаж основной продукции или услуг.
- Доход от прочей деятельности.
- Прогноз возможных внереализационных доходов, курсовой разницы, получаемой в итоге изменения курсов валют на момент получения оплаты за отгруженную продукцию.
- Прогноз планированного получения процентов по предоставленным кредитам и займам.
При формировании расходной части учитывают следующие показатели:
- Условно постоянные или переменные расходы, необходимые для ведения хозяйственной деятельности организации.
- Коммерческие расходы.
- Прочие внереализационные затраты и проценты по полученным займам и кредитам.
С помощью БДР оценивается эффективность производимой хозяйственной деятельности организации, анализируются и определяются резервы формирования прибыли, возможности ее увеличения, устанавливаются лимиты расходов.


